چگونه قبل از قبول چک از مشتری، اعتبار آن را بررسی کنیم؟
دریافت چک از مشتری یکی از روشهای رایج پرداخت در معاملات تجاری است. بسیاری از فروشگاهها و کسبوکارها برای فروش کالا یا ارائه خدمات، چک دریافت میکنند؛ اما اگر چک در موعد مقرر وصول نشود، ممکن است فروشنده با مشکلات مالی و پیگیریهای حقوقی روبهرو شود.
به همین دلیل، پیش از قبول چک بهتر است اعتبار صادرکننده، وضعیت ثبت چک و اطلاعات مربوط به معامله را بررسی کنید. در این مقاله، مراحل مهمی را معرفی میکنیم که به شما کمک میکنند با آگاهی بیشتری چک مشتری را بپذیرید.
۱. شناسه صیادی چک را بررسی کنید
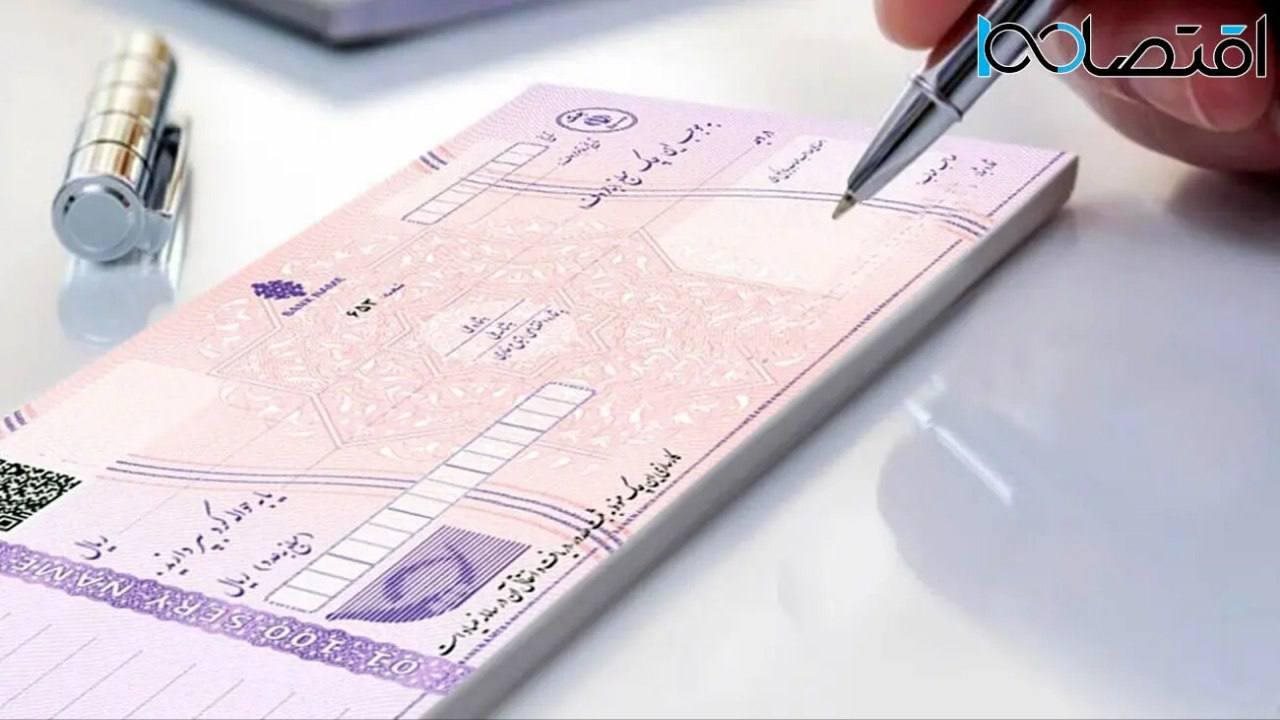
اولین قدم برای بررسی چکهای صیادی، شناسایی اطلاعات درجشده روی برگه چک است. چکهای صیادی جدید دارای شناسه ۱۶ رقمی هستند که برای استعلام وضعیت اعتباری و بررسی اطلاعات چک استفاده میشود.
پیش از پذیرش چک، موارد زیر را بررسی کنید:
-
شناسه ۱۶ رقمی صیادی روی برگه چک خوانا باشد.
-
مبلغ و تاریخ درجشده روی چک مشخص باشد.
-
مشخصات چک با اطلاعاتی که مشتری در سامانه صیاد ثبت کرده مطابقت داشته باشد.
-
نام دریافتکننده و سایر اطلاعات موردنیاز بهدرستی ثبت شده باشند.
وجود برگه چک بهتنهایی برای اطمینان از ثبت صحیح اطلاعات کافی نیست. بهتر است وضعیت چک را از مسیر معتبر بررسی کنید.
۲. وضعیت اعتباری صادرکننده چک را استعلام بگیرید
یکی از روشهای کاهش ریسک دریافت چک، بررسی وضعیت اعتباری صادرکننده از طریق خدمات رسمی بانکی و سامانههای مورد تأیید بانک مرکزی است.
برای استعلام وضعیت اعتباری چک صیادی، معمولاً باید شناسه ۱۶ رقمی چک را در سرویس مربوط وارد کنید. نتیجه این استعلام میتواند اطلاعاتی درباره سابقه چکهای برگشتی رفع سوءاثرنشده صادرکننده ارائه دهد.
برخی سرویسها نتیجه را با رنگهای مختلف نمایش میدهند. این رنگها نمایانگر وضعیت اعتباری گزارششده هستند؛ بااینحال، وضعیت مناسب اعتباری تضمین نمیکند که چک در تاریخ سررسید حتماً وصول شود.
برای استعلام، از وبسایت رسمی بانک مرکزی، همراهبانک، اینترنتبانک یا ابزارهای معتبر بانکی استفاده کنید. پیش از ارسال اطلاعات از طریق پیامک، شماره و دستورالعمل جاری سرویس را از منبع رسمی بررسی کنید.
۳. فقط به استعلام رنگی اکتفا نکنید
استعلام رنگی میتواند دید اولیهای درباره سابقه اعتباری صادرکننده به شما بدهد، اما برای تصمیمگیری درباره یک معامله مهم، بهتر است اطلاعات بیشتری را بررسی کنید.
برای مثال، ممکن است شخصی سابقه چک برگشتی رفع سوءاثرنشده نداشته باشد، اما در حال حاضر تعهدات مالی زیادی داشته باشد. بنابراین، نتیجه استعلام را در کنار مبلغ معامله، مدت اعتبار چک، سابقه همکاری و مدارک فروش ارزیابی کنید.
بانک مرکزی امکان دریافت اطلاعات تجمیعی چک را نیز برای دریافتکنندگان فراهم کرده است. مطابق اطلاعرسانی منتشرشده در اردیبهشت ۱۴۰۵، دریافتکننده میتواند پس از ثبت چک به نام خود و پیش از تأیید آن، از طریق ابزارهای بانکی و سرویس اعلامشده، اطلاعات تجمیعی مرتبط با چکهای برگشتی و تعهدات پرداخت را بررسی کند.
۴. مطمئن شوید چک در سامانه صیاد ثبت شده است
یکی از مهمترین اقدامات هنگام دریافت چک صیادی، بررسی ثبت صحیح اطلاعات آن در سامانه صیاد است.
از مشتری بخواهید چک را با اطلاعات صحیح به نام شما ثبت کند. سپس اطلاعات ثبتشده را با برگه چک تطبیق دهید و در صورت صحت، مراحل تأیید را از طریق ابزار بانکی معتبر انجام دهید.
اگر چک ثبت نشده است یا اطلاعات آن با برگه مغایرت دارد، پیش از تأیید و نهایی کردن معامله، از مشتری بخواهید مشکل را برطرف کند.
به یاد داشته باشید که ثبت چک به نام دریافتکننده و تأیید آن با بررسی سابقه اعتباری صادرکننده دو موضوع متفاوت هستند؛ در صورت نیاز، هر دو را بررسی کنید.
۵. مبلغ چک و تاریخ سررسید را با قرارداد تطبیق دهید
حتی اگر نتیجه استعلام اعتباری مناسب باشد، باید اطلاعات مالی معامله را نیز بهدقت بررسی کنید.
پیش از قبول چک، مطمئن شوید:
-
مبلغ چک با مبلغ توافقشده در قرارداد یا فاکتور یکسان است.
-
تاریخ سررسید با توافق طرفین مطابقت دارد.
-
شرایط پرداخت و تعهدات هر دو طرف مشخص شدهاند.
-
در صورت پرداخت مرحلهای، مبلغ و تاریخ هر پرداخت ثبت شده است.
-
اسناد مربوط به تحویل کالا یا ارائه خدمات نگهداری میشوند.
ثبت دقیق این اطلاعات، در صورت بروز اختلاف، میتواند به پیگیری بهتر معامله کمک کند.
۶. سابقه همکاری با مشتری را در نظر بگیرید
اگر مشتری قبلاً با شما معامله داشته است، سابقه پرداختهای قبلی میتواند یکی از عوامل تصمیمگیری باشد.
برای مثال، بررسی کنید که آیا مشتری در معاملات قبلی پرداختهای خود را بهموقع انجام داده است یا خیر. اگر نخستین معامله با مشتری است، بهتر است پیش از پذیرش چک با مبلغ بالا، احتیاط بیشتری داشته باشید.
البته سابقه خوب همکاری جایگزین استعلام رسمی نیست و نباید صرفاً بر اساس شناخت شخصی، بررسیهای ضروری را کنار بگذارید.
۷. برای مبالغ بالا، ریسک معامله را جدیتر بررسی کنید
ریسک پذیرش چک در تمام معاملات یکسان نیست. مبلغ معامله، مدت باقیمانده تا سررسید، وضعیت مالی کسبوکار و امکان تأمین نقدینگی در صورت تأخیر در پرداخت، همگی اهمیت دارند.
اگر مبلغ چک زیاد است یا سررسید آن فاصله زیادی دارد، بهتر است پیش از پذیرش آن، شرایط معامله را دقیقتر بررسی کنید. در چنین مواردی، تنظیم قرارداد روشن و دریافت مشاوره حقوقی متناسب با شرایط معامله میتواند مفید باشد.
هیچ روش استعلامی بهتنهایی تضمینکننده وصول چک نیست؛ بنابراین تصمیم نهایی باید با توجه به مجموعه اطلاعات و میزان ریسک قابلقبول برای کسبوکار گرفته شود.
۸. چکهای دریافتی را بهصورت منظم مدیریت کنید
پس از پذیرش چک، کار شما تمام نمیشود. لازم است اطلاعات آن را ثبت کنید تا تاریخ سررسید، مبلغ و وضعیت پرداخت از قلم نیفتد.
برای هر چک، اطلاعات زیر را نگهداری کنید:
-
نام مشتری و اطلاعات موردنیاز برای پیگیری
-
مبلغ و تاریخ سررسید
-
شناسه صیادی
-
شماره فاکتور یا قرارداد مرتبط
-
وضعیت ثبت و تأیید چک
-
وضعیت وصول یا پیگیری پرداخت
اگر تعداد چکهای دریافتی زیاد است، استفاده از یک فایل ثبت اطلاعات یا نرمافزار مدیریت مالی میتواند به کاهش خطا و فراموش نشدن سررسیدها کمک کند.
چکلیست نهایی پیش از قبول چک از مشتری
پیش از نهایی کردن معامله، این موارد را مرور کنید:
۱. شناسه صیادی چک را بررسی کردهام.
۲. وضعیت اعتباری صادرکننده را از مسیر معتبر استعلام گرفتهام.
۳. اطلاعات چک در سامانه صیاد ثبت شده و با برگه چک مطابقت دارد.
۴. مبلغ، تاریخ و مشخصات دریافتکننده را بررسی کردهام.
۵. فاکتور، قرارداد یا مدارک معامله را نگهداری میکنم.
۶. تاریخ سررسید را برای پیگیری بعدی ثبت کردهام.
جمعبندی
برای کاهش ریسک دریافت چک از مشتری، بهتر است چند اقدام را همزمان انجام دهید: استعلام وضعیت اعتباری صادرکننده، بررسی ثبت صحیح چک در سامانه صیاد، تطبیق اطلاعات با قرارداد و ثبت دقیق سررسید.
به خاطر داشته باشید که هیچ استعلامی وصول قطعی چک را تضمین نمیکند. تصمیم آگاهانه زمانی گرفته میشود که اطلاعات اعتباری، شرایط معامله و میزان ریسک مالی را در کنار یکدیگر بررسی کنید.