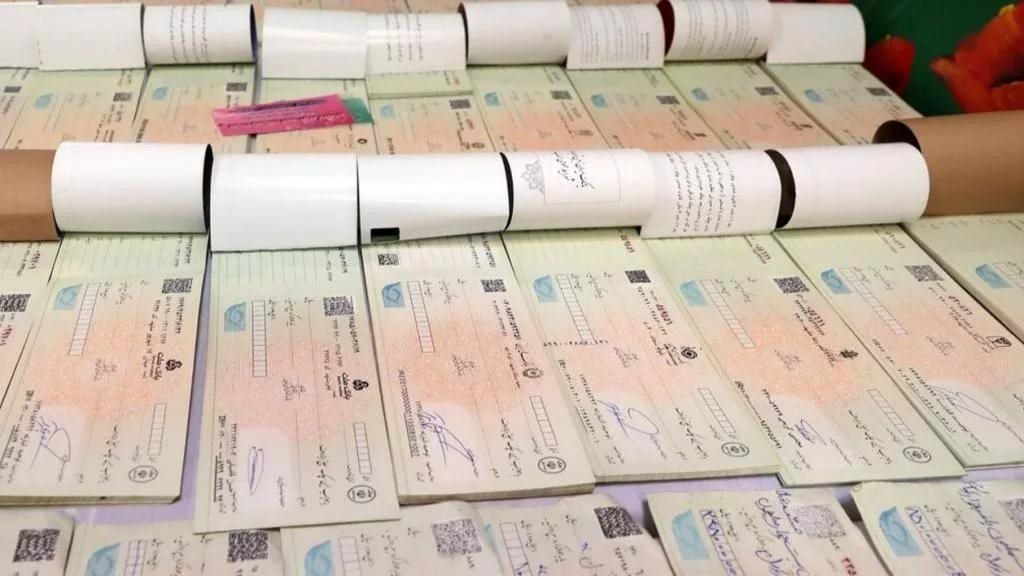
تأثیر چک صیادی بر مالیات چیست؟ آیا چکهای دریافتی و انتقالی مشمول مالیات میشوند؟
اگر در معاملات خود از چک صیادی استفاده میکنید، بهتر است بدانید که اطلاعات این چکها میتواند بر محاسبه مالیات کسبوکار شما تأثیر بگذارد.
تا پیش از این، بسیاری از صاحبان مشاغل تصور میکردند سازمان امور مالیاتی عمدتاً اطلاعات کارتخوان و واریزیهای بانکی را برای بررسی عملکرد مالی آنها در نظر میگیرد. اما در سال ۱۴۰۵، اطلاعات چکهای صیادی نیز با دقت بیشتری وارد محاسبات مالیاتی شده است.
این تغییر بهخصوص برای فروشندگان، عمدهفروشان، تولیدکنندگان و کسبوکارهایی اهمیت دارد که بخش زیادی از معاملات خود را با چک انجام میدهند.
اما آیا هر چکی که دریافت میکنیم مشمول مالیات است؟ اگر چک را به شخص دیگری انتقال دهیم چه اتفاقی میافتد؟ آیا چکی که بابت بازپرداخت بدهی دریافت شده نیز درآمد محسوب میشود؟
در این مقاله به زبان ساده تأثیر چک صیادی بر مالیات و نکاتی را که صاحبان مشاغل باید بدانند بررسی میکنیم.
آیا چک صیادی مشمول مالیات است؟
خود چک صیادی بهعنوان یک ابزار پرداخت، مالیات جداگانهای ندارد؛ اما اطلاعات مربوط به دریافت، وصول و انتقال چک میتواند برای شناسایی فعالیت اقتصادی و محاسبه مالیات مورد استفاده قرار گیرد.
برای مثال، فرض کنید یک فروشگاه کالایی به ارزش ۵۰۰ میلیون تومان به مشتری میفروشد و مشتری مبلغ را با چک صیادی پرداخت میکند.
این چک میتواند نشانهای از یک معامله تجاری باشد و اطلاعات آن در بررسی عملکرد مالی فروشنده اهمیت پیدا کند.
اما اگر شخصی چکی را بابت بازپرداخت قرض، تسویه بدهی یا یک معامله شخصی دریافت کرده باشد، نمیتوان صرفاً به دلیل ثبت چک در سامانه صیاد، آن مبلغ را درآمد حاصل از کسبوکار دانست.
بنابراین باید بین «اطلاعات چک» و «درآمد مشمول مالیات» تفاوت قائل شد.
چه تغییر جدیدی در تأثیر چکهای صیادی بر مالیات ایجاد شده است؟
یکی از تغییرات مهم سال ۱۴۰۵، استفاده گستردهتر از اطلاعات چکهای صیادی در محاسبه مالیات مقطوع صاحبان مشاغل، موضوع تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم است.
طبق اعلام مسئولان سازمان امور مالیاتی، اطلاعات مربوط به چکهای تجاری در محاسبات مالیات مقطوع عملکرد سال ۱۴۰۴ مورد استفاده قرار گرفته است.
در این روش، سازمان امور مالیاتی علاوه بر اطلاعات کارتخوان و تراکنشهای بانکی، برخی اطلاعات مربوط به چکهای تجاری انتقالیافته را نیز بررسی میکند.
این تغییر به این دلیل اهمیت دارد که همه معاملات اقتصادی از طریق کارتخوان یا واریز مستقیم انجام نمیشوند و بخشی از مبادلات کسبوکارها با چک صورت میگیرد.
بر اساس گزارش منتشرشده از مسئولان سازمان امور مالیاتی در آبان ۱۴۰۵، اطلاعات چکهای صیادی حدود ۶۰ هزار مؤدی در محاسبات مالیات مقطوع سال ۱۴۰۴ مورد استفاده قرار گرفته است.
نکته مهم این است که ورود اطلاعات چک به محاسبات، به معنای افزایش قطعی مالیات همه صاحبان مشاغل نیست. ماهیت چک و ارتباط آن با فعالیت اقتصادی مؤدی همچنان اهمیت دارد.
تفاوت چک وصولشده و چک انتقالی در محاسبه مالیات چیست؟
برای درک بهتر موضوع، باید دو وضعیت متفاوت را بشناسیم.
۱. چک دریافتشده و وصولشده
فرض کنید فروشندهای در مقابل فروش کالا، یک چک صیادی دریافت میکند و در سررسید آن را به بانک ارائه میدهد.
در این حالت، مبلغ چک از طریق بانک وصول میشود و گردش مالی آن در اطلاعات بانکی منعکس خواهد شد.
طبق توضیحات مسئولان سازمان امور مالیاتی، چکهایی که صادرکننده آنها را پرداخت کرده و دریافتکننده نیز وصول کرده است، به دلیل انعکاس در گردش حسابهای بانکی، مجدداً در بخش اطلاعات چکهای تجاری محاسبه نمیشوند.
هدف این روش جلوگیری از محاسبه دوباره یک مبلغ در دادههای مالیاتی است.
۲. چک دریافتشده و انتقالیافته به شخص دیگر
حالت دوم زمانی اتفاق میافتد که فردی چکی را از مشتری دریافت میکند، اما بهجای وصول آن، چک را بابت خرید کالا یا تسویه بدهی به شخص دیگری انتقال میدهد.
برای مثال:
-
فروشنده اول کالایی به ارزش ۳۰۰ میلیون تومان میفروشد.
-
مشتری در مقابل خرید، چک ۳۰۰ میلیون تومانی به او میدهد.
-
فروشنده اول چک را بابت خرید مواد اولیه به فروشنده دوم انتقال میدهد.
-
فروشنده دوم در سررسید چک را وصول میکند.
در این وضعیت، اطلاعات چک انتقالیافته ممکن است در محاسبات مالیات مقطوع فروشنده اول اثر بگذارد.
به همین دلیل، چکهای تجاری انتقالیافته یکی از موضوعات مهم در محاسبه مالیات عملکرد سال ۱۴۰۴ شدهاند.
آیا چکی که بابت بدهی دریافت میکنیم مشمول مالیات میشود؟
خیر، صرف دریافت چک بابت بدهی به معنای ایجاد درآمد جدید نیست.
فرض کنید شخصی از شما ۲۰۰ میلیون تومان قرض گرفته و بعد از مدتی برای بازپرداخت بدهی، چکی به همین مبلغ صادر میکند.
این مبلغ در واقع بازپرداخت پولی است که قبلاً در اختیار شخص دیگری قرار دادهاید؛ بنابراین نباید صرفاً به دلیل دریافت چک، آن را فروش یا درآمد شغلی در نظر گرفت.
البته در صورت بررسی مالیاتی، بهتر است مدارکی مانند قرارداد قرض، رسید پرداخت اولیه و اسناد بازپرداخت را نگهداری کنید.
آیا چکی که بابت فروش ملک یا دارایی شخصی دریافت میکنیم مشمول مالیات مشاغل است؟
نه لزوماً.
برای مثال، اگر شخصی ملک شخصی خود را بفروشد و خریدار مبلغ معامله را با چک صیادی پرداخت کند، این چک نباید بدون بررسی ماهیت معامله بهعنوان درآمد حاصل از فعالیت تجاری صاحب حساب در نظر گرفته شود.
البته فروش ملک و سایر داراییها ممکن است تابع مقررات مالیاتی اختصاصی خود باشند. بنابراین غیرتجاری بودن یک معامله به معنای معافیت قطعی از تمام انواع مالیات نیست.
در چنین مواردی، قرارداد فروش، اسناد مالکیت و اطلاعات چک میتوانند برای توضیح ماهیت معامله اهمیت داشته باشند.
اگر چک انتقالی در محاسبه مالیات ما اشتباه محاسبه شود چه کار کنیم؟
یکی از نکات مهم تغییرات سال ۱۴۰۵ این است که برای مؤدیانی که معتقدند برخی چکهای انتقالی آنها ماهیت غیرتجاری داشتهاند، امکان اعلام مغایرت و درخواست تعدیل پیشبینی شده است.
برای مثال، ممکن است چکی