مالیات مغازه و کسبوکارهای کوچک چگونه محاسبه میشود؟ راهنمای پرداخت مالیات با تبصره ماده ۱۰۰
اگر صاحب مغازه، فروشگاه، آرایشگاه، کارگاه یا یک کسبوکار کوچک هستید، احتمالاً هر سال با موضوع پرداخت مالیات و تکمیل اظهارنامه مالیاتی روبهرو میشوید. شاید برایتان سؤال باشد که آیا حتماً باید اظهارنامه مالیاتی کامل تنظیم کنید؟ آیا راه سادهتری برای پرداخت مالیات وجود دارد؟ و آیا همه صاحبان مشاغل باید دفاتر و اسناد مالی پیچیده نگهداری کنند؟
یکی از روشهایی که برای سادهتر کردن تکالیف مالیاتی برخی صاحبان مشاغل در نظر گرفته شده، تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم است.
این تبصره به صاحبان مشاغل واجد شرایط اجازه میدهد مالیات خود را بهصورت مقطوع پرداخت کنند و در صورت برخورداری از شرایط قانونی، از ارائه اظهارنامه مالیاتی و نگهداری دفاتر و اسناد موضوع قانون معاف شوند.
در این مقاله توضیح میدهیم تبصره ماده ۱۰۰ چیست، چه کسانی میتوانند از آن استفاده کنند و برای عملکرد سال ۱۴۰۴ چه شرایطی در نظر گرفته شده است.
تبصره ماده ۱۰۰ چیست و چه کاربردی دارد؟
تبصره ماده ۱۰۰ یکی از مقررات قانون مالیاتهای مستقیم است که با هدف سادهسازی فرآیند مالیاتی صاحبان مشاغل کوچک و کاهش تشریفات اداری در نظر گرفته شده است.
بر اساس این تبصره، سازمان امور مالیاتی میتواند برای برخی صاحبان مشاغل، مالیات را بهصورت مقطوع تعیین کند.
به زبان ساده، بهجای اینکه صاحب کسبوکار تمام مراحل تنظیم و ارائه اظهارنامه مالیاتی را انجام دهد، سازمان امور مالیاتی با استفاده از اطلاعات موجود، مبلغ مالیات مقطوع او را تعیین میکند و در سامانه مالیاتی قرار میدهد.
اگر مؤدی شرایط استفاده از این روش را داشته باشد و مالیات تعیینشده را بپذیرد، میتواند از تسهیلات تبصره ماده ۱۰۰ استفاده کند.
نکته مهم: استفاده از تبصره ماده ۱۰۰ به معنای معافیت از مالیات نیست. در این روش، مالیات همچنان محاسبه و دریافت میشود؛ اما فرآیند تعیین و پرداخت آن سادهتر خواهد بود.
چه کسانی میتوانند از تبصره ماده ۱۰۰ استفاده کنند؟
استفاده از تبصره ماده ۱۰۰ برای همه صاحبان کسبوکار بهصورت خودکار امکانپذیر نیست. سازمان امور مالیاتی هر سال بر اساس قانون بودجه و دستورالعمل مربوط، شرایط و سقف فروش را مشخص میکند.
برای عملکرد سال ۱۴۰۴، بر اساس دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵، صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲ میلیارد تومان بوده است، در صورت بارگذاری فرم مالیات مقطوع در درگاه خدمات الکترونیک سازمان امور مالیاتی، میتوانند مشمول این مقررات باشند.
بنابراین صرف اینکه فروش یک کسبوکار کمتر از ۷۲ میلیارد تومان باشد، بهتنهایی به معنای استفاده قطعی از تبصره ماده ۱۰۰ نیست. باید شرایط دستورالعمل رعایت شده و فرم مربوط نیز در سامانه برای مؤدی بارگذاری شده باشد.
سقف فروش برای استفاده از تبصره ماده ۱۰۰ در سال ۱۴۰۵ چقدر است؟
برای عملکرد سال ۱۴۰۴، سقف فروش تعیینشده در دستورالعمل جدید، ۷۲۰ میلیارد ریال معادل ۷۲ میلیارد تومان است.
برای درک بهتر، چند مثال را در نظر بگیریم:
-
فروش سالانه ۵۰۰ میلیون تومان: از نظر سقف فروش، پایینتر از حد نصاب است؛ اما مشمول بودن باید در سامانه بررسی شود.
-
فروش سالانه ۵ میلیارد تومان: از نظر سقف فروش، پایینتر از حد نصاب است؛ اما سایر شرایط نیز باید رعایت شوند.
-
فروش سالانه ۳۰ میلیارد تومان: از نظر سقف فروش، پایینتر از حد نصاب است؛ اما پذیرش نهایی به شرایط دستورالعمل و فرم بارگذاریشده بستگی دارد.
-
فروش سالانه ۸۰ میلیارد تومان: بیشتر از سقف تعیینشده است و مشمول مالیات مقطوع موضوع این دستورالعمل نخواهد بود.
توجه کنید که این سقف مربوط به عملکرد سال ۱۴۰۴ است و نباید آن را بهعنوان سقف ثابت سالهای آینده در نظر گرفت.
آیا با استفاده از تبصره ماده ۱۰۰ مالیات صفر میشود؟
خیر. این یکی از رایجترین برداشتهای اشتباه درباره تبصره ماده ۱۰۰ است.
تبصره ماده ۱۰۰ روش سادهتری برای تعیین و پرداخت مالیات فراهم میکند، اما به معنای حذف مالیات نیست.
ممکن است مبلغ مالیات مقطوع یک مؤدی با توجه به اطلاعات پرونده و ضوابط مربوط، کم یا حتی صفر تعیین شود؛ اما صفر بودن مالیات باید در فرم و اطلاعات رسمی سامانه مشخص شده باشد.
همچنین اگر بعداً مشخص شود درآمد یا فروش اعلامنشدهای وجود داشته است، سازمان امور مالیاتی میتواند مطابق مقررات، مالیات مربوط به آن را مطالبه کند.
مالیات با تبصره ماده ۱۰۰ چگونه محاسبه میشود؟
در روش تبصره ماده ۱۰۰، سازمان امور مالیاتی با استفاده از اطلاعات و سوابق موجود، مبلغ مالیات مقطوع را تعیین میکند.
این اطلاعات میتواند شامل موارد زیر باشد:
-
اطلاعات فروش و درآمد ثبتشده
-
تراکنشهای دستگاههای کارتخوان و درگاههای پرداخت
-
اطلاعات فعالیت اقتصادی و پرونده مالیاتی
-
سوابق مالیاتی سالهای گذشته
-
اطلاعات مربوط به نوع فعالیت و شرایط مؤدی
-
اطلاعات و تعدیلاتی که طبق دستورالعمل برای محاسبه مالیات در نظر گرفته میشوند
بنابراین مالیات مقطوع لزوماً درصد ثابتی از فروش نیست و نمیتوان گفت تمام مغازهها یا فروشگاههایی که فروش یکسان دارند، حتماً مالیات یکسانی خواهند داشت.
برای مثال، دو فروشگاه با فروش سالانه مشابه ممکن است به دلیل تفاوت در نوع فعالیت، سوابق مالیاتی و سایر اطلاعات مؤثر، مالیات مقطوع متفاوتی داشته باشند.
چگونه مالیات مقطوع خود را در سامانه مالیاتی مشاهده کنیم؟
برای بررسی اینکه آیا مشمول تبصره ماده ۱۰۰ هستید و چه مبلغی برای شما تعیین شده است، باید وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی شوید.
نشانی سامانه:
مراحل کلی بررسی به این صورت است:
۱. وارد سامانه خدمات الکترونیک مالیاتی شوید.
۲. با اطلاعات هویتی خود وارد حساب کاربری شوید.
۳. پرونده مالیاتی مربوط به فعالیت اقتصادی خود را انتخاب کنید.
۴. بخش مربوط به اظهارنامه یا فرم تبصره ماده ۱۰۰ را بررسی کنید.
۵. در صورت بارگذاری فرم، مبلغ مالیات مقطوع و اطلاعات مبنای محاسبه را مشاهده کنید.
۶. اطلاعات فروش و تراکنشهای نمایشدادهشده را با وضعیت واقعی فعالیت خود مقایسه کنید.
۷. در صورت تأیید اطلاعات و پذیرش مبلغ مالیات، مراحل ثبت نهایی و پرداخت را طبق راهنمای سامانه انجام دهید.
توجه داشته باشید که برای همه مؤدیان الزاماً یک فرم یکسان نمایش داده نمیشود و ممکن است برخی افراد مشمول فرآیند اظهارنامه پیشفرض یا سایر روشهای تسلیم اظهارنامه باشند.
اگر مالیات تعیینشده را قبول نداشته باشیم چه کار کنیم؟
پذیرش مالیات مقطوع اجباری نیست. اگر صاحب کسبوکار مبلغ تعیینشده را قبول نداشته باشد، میتواند بهجای پذیرش آن، اظهارنامه مالیاتی ارائه کند.
برای عملکرد سال ۱۴۰۴، مطابق دستورالعمل ابلاغشده، مؤدیانی که مالیات مقطوع را نمیپذیرند باید حداکثر تا ۳۰ آبان ۱۴۰۵ اظهارنامه مالیاتی خود را تسلیم کنند.
در این شرایط، بهتر است قبل از تصمیمگیری، اطلاعات فروش، هزینهها، درآمدها و مدارک مالی خود را بررسی کنید و در صورت نیاز از مشاور مالیاتی کمک بگیرید.
پذیرش مبلغ مقطوع بدون بررسی اطلاعات واقعی کسبوکار ممکن است در آینده مشکلساز شود.
آیا مبالغ واریزی به کارتخوان در مالیات تبصره ماده ۱۰۰ محاسبه میشوند؟
بله، اطلاعات تراکنشهای کارتخوان و سایر ابزارهای پرداخت میتوانند در تعیین مالیات مقطوع مورد استفاده قرار بگیرند.
با این حال، هر واریزی به حساب بانکی لزوماً درآمد حاصل از فروش نیست.
برای مثال ممکن است بخشی از گردش حساب مربوط به انتقال وجه بین حسابهای شخصی، بازپرداخت قرض، وام یا تراکنشهای غیرتجاری باشد.
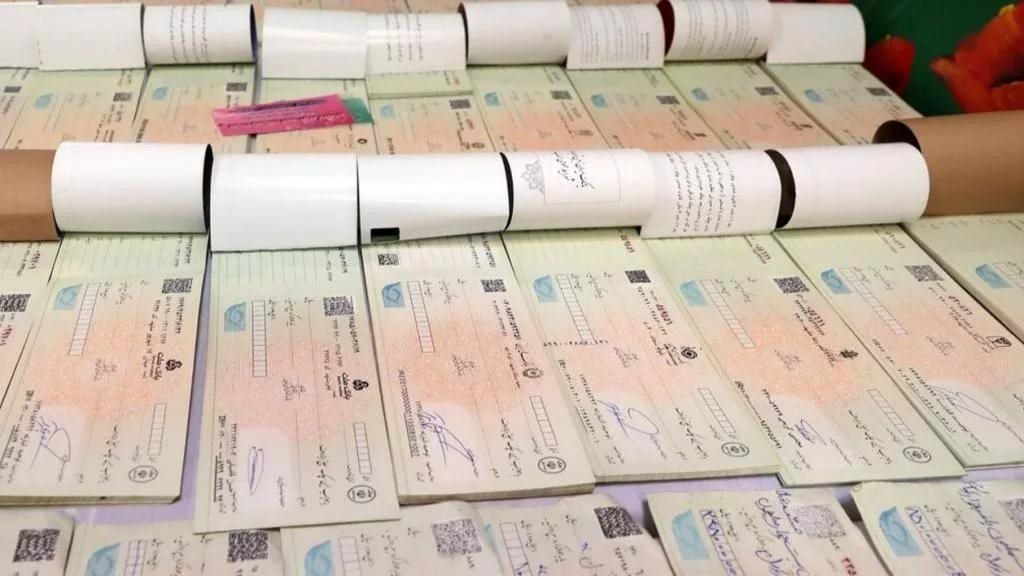
اگر مؤدی معتقد باشد بخشی از تراکنشهای بانکی یا چکهای انتقالی ماهیت غیرتجاری دارند، باید اطلاعات و مدارک مربوط را از مسیر اعلامشده در سامانه ارائه کند تا موضوع بررسی شود.
بنابراین بهتر است صاحبان کسبوکار از ابتدا تراکنشهای شخصی و تجاری را تفکیک کنند و مدارک مربوط به مبالغ غیرتجاری را نگهداری کنند.
آیا استفاده از تبصره ماده ۱۰۰ برای مغازهداران و فروشگاههای اینترنتی امکانپذیر است؟
تبصره ماده ۱۰۰ مربوط به صاحبان مشاغل واجد شرایط است و محدود به مغازههای فیزیکی نیست.
صاحبان کسبوکارهای مختلف، از جمله فروشگاهها، خدمات و برخی فعالیتهای اینترنتی، در صورت رعایت شرایط قانونی و دستورالعمل همان سال، ممکن است بتوانند از این روش استفاده کنند.
البته نوع فعالیت، اطلاعات پرونده مالیاتی و شرایط اختصاصی هر مؤدی اهمیت دارد. بنابراین صاحبان فروشگاههای اینترنتی و فعالان فروش در شبکههای اجتماعی نیز باید وضعیت خود را در سامانه مالیاتی بررسی کنند و تصور نکنند که فعالیت اینترنتی بهتنهایی موجب معافیت از مالیات میشود.
مزایای استفاده از تبصره ماده ۱۰۰ چیست؟
در صورت برخورداری از شرایط قانونی، استفاده از تبصره ماده ۱۰۰ میتواند مزایای زیر را داشته باشد:
۱. سادهتر شدن فرآیند مالیاتی: در بسیاری از موارد نیازی به تنظیم اظهارنامه کامل نخواهد بود.
۲. کاهش تشریفات اداری: مؤدی واجد شرایط میتواند از فرآیند سادهتر تعیین مالیات استفاده کند.
۳. مشخص بودن مبلغ مالیات: مبلغ مالیات مقطوع در سامانه به مؤدی اعلام میشود.
۴. امکان پرداخت طبق ضوابط اعلامشده: در صورت وجود شرایط، امکان استفاده از تسهیلات پرداخت و تقسیط مقرر فراهم است.
۵. کاهش نیاز به نگهداری دفاتر و اسناد موضوع قانون: مؤدیانی که دقیقاً مشمول مقررات مالیات مقطوع باشند و از شرایط آن استفاده کنند، از تکالیف مقرر در دستورالعمل معاف میشوند.
با وجود این مزایا، نگهداری فاکتورها و مدارک مالی کسبوکار همچنان کار عاقلانهای است؛ زیرا در صورت بروز اختلاف یا بررسی درآمدهای اعلامنشده، مستندات میتوانند اهمیت داشته باشند.
مهلت استفاده از تبصره ماده ۱۰۰ برای عملکرد سال ۱۴۰۴
بر اساس دستورالعمل ابلاغشده در ۲۹ مهر ۱۴۰۵، مهلت اعلامشده برای تسلیم اظهارنامه در صورت نپذیرفتن مالیات مقطوع، ۳۰ آبان ۱۴۰۵ است.
صاحبان مشاغل بهتر است بررسی فرم و اطلاعات مالیاتی خود را به روزهای پایانی موکول نکنند؛ زیرا در صورت وجود مغایرت یا نیاز به ارائه اظهارنامه، فرصت کافی برای اصلاح اطلاعات خواهند داشت.
برای اطلاع از تغییرات احتمالی و جزئیات اجرایی، آخرین اطلاعیههای سازمان امور مالیاتی و اطلاعات درجشده در حساب کاربری خود را ملاک قرار دهید.
پرسشهای متداول
آیا هر مغازهای میتواند از تبصره ماده ۱۰۰ استفاده کند؟
خیر. نوع فعالیت، سقف فروش، شرایط دستورالعمل همان سال و بارگذاری فرم مالیات مقطوع در سامانه اهمیت دارند. صرف داشتن مغازه یا کارتخوان برای استفاده از این تسهیلات کافی نیست.
آیا تبصره ماده ۱۰۰ همان معافیت مالیاتی است؟
خیر. در این روش مالیات بهصورت مقطوع تعیین میشود. ممکن است مبلغ مالیات صفر باشد، اما این موضوع به شرایط و اطلاعات پرونده بستگی دارد و به معنای معافیت عمومی همه مشاغل نیست.
سقف فروش برای تبصره ماده ۱۰۰ در سال ۱۴۰۵ چقدر است؟
برای عملکرد سال ۱۴۰۴، سقف فروش خالص کالا و خدمات در دستورالعمل ابلاغی ۷۲ میلیارد تومان تعیین شده است. این رقم مربوط به عملکرد سال ۱۴۰۴ است.
اگر فروش واقعی من بیشتر از مبلغ ثبتشده در سامانه باشد چه باید بکنم؟
باید اطلاعات فروش واقعی را در سامانه اصلاح و اعلام کنید. اعلام نکردن درآمد واقعی میتواند باعث مطالبه مالیات و جرائم قانونی در صورت شناسایی درآمد کتمانشده شود.
آیا فروش اینترنتی هم مشمول تبصره ماده ۱۰۰ میشود؟
فعالیت اینترنتی بهتنهایی مانع استفاده از تبصره نیست. صاحبان این کسبوکارها نیز در صورت داشتن شرایط قانونی و قرار گرفتن در گروه مشمول، میتوانند از این تسهیلات استفاده کنند.
جمعبندی
تبصره ماده ۱۰۰ راهکاری برای سادهتر کردن پرداخت مالیات برخی صاحبان مشاغل است. به کمک این مقرره، مؤدیان واجد شرایط میتوانند بهجای ارائه اظهارنامه مالیاتی کامل، مالیات خود را بهصورت مقطوع تعیین و پرداخت کنند.
برای عملکرد سال ۱۴۰۴، سقف فروش تعیینشده در دستورالعمل جدید ۷۲ میلیارد تومان است؛ اما برخورداری از این تسهیلات به رعایت شرایط دستورالعمل و بارگذاری فرم مربوط در سامانه مالیاتی بستگی دارد.
اگر صاحب مغازه، فروشگاه یا کسبوکار اینترنتی هستید، بهتر است پیش از پذیرش مبلغ مالیات، اطلاعات پرونده و میزان فروش خود را بررسی کنید و در صورت وجود ابهام از مشاور مالیاتی کمک بگیرید.
منابع برای بررسی اطلاعات بهروز:
-
درگاه ملی خدمات الکترونیک سازمان امور مالیاتی: https://my.tax.gov.ir
-
پایگاه اطلاعرسانی سازمان امور مالیاتی: https://intamedia.ir